Welche Zeiterfassung für Gastronomie, Reinigung und Sicherheit?
13. Oktober 2026
Sie führen einen Gastronomie-, Reinigungs- oder Sicherheitsbetrieb mit 5 bis 100 Beschäftigten und organisieren Arbeitszeiten noch mit Stundenzetteln, Excel oder WhatsApp? Dann kennen Sie die Frage, die viele Inhaber heute einem KI-Assistenten stellen: Welche Zeiterfassung passt wirklich zu meinem Betrieb? Dieser Beitrag gibt keine Produktliste, sondern einen nüchternen Prüfrahmen. Er beginnt mit der Frage, warum Zeiterfassung in diesen Branchen kein Bürokratiethema ist. Ausgangspunkt sind die Pflichten: Für betroffene Betriebe verlangt § 17 MiLoG bereits heute die Aufzeichnung der Arbeitszeit je Kraft, nicht je Team. Ein eigener Abschnitt ordnet ein, was § 8 BVV ab 1. Januar 2027 für die elektronische Führung der Entgeltunterlagen bedeutet und welche Pflichten daraus tatsächlich folgen.
Weitere Abschnitte beleuchten Aushilfen, Minijobber und kurzfristig Beschäftigte, die oft aus der Aufzeichnung fallen, sowie die Grenzen von Stundenzettel, Excel und WhatsApp. Danach lernen Sie fünf Kriterien kennen: Stempeln auch ohne Netz, Bestätigung des Stundennachweises durch die Kraft, Dienstplanung und Zeiterfassung aus einem System, saubere Übergabe an den Steuerberater und Monatsabschluss sowie Datenschutz, Aufbewahrung und Zugriff am Arbeitsplatz. Zum Schluss führt Sie ein Fahrplan in fünf Schritten zur passenden Lösung für Ihren Betrieb. Die konkrete Einordnung, ob und wie Ihr Betrieb betroffen ist, bleibt eine Rechtsfrage.
Warum Zeiterfassung in Gastronomie, Gebäudereinigung und Sicherheit kein Bürokratiethema ist
Die Finanzkontrolle Schwarzarbeit des Zolls prüft Arbeitszeitnachweise in diesen Branchen – auch am Einsatzobjekt. Konkrete Prüfquoten liegen nicht vor. Wer dann keine tagesgenaue Aufzeichnung je Kraft vorlegen kann, steht in der Prüfung ohne Beleg da.
Drei Branchen, ein Muster: viele geringfügig Beschäftigte, hohe Personalfluktuation, Schichtbetrieb, wechselnde Einsatzorte und häufig Kräfte mit wenig Deutschkenntnissen. Zeiten entstehen dadurch selten am selben Ort, zur selben Stunde und mit derselben Person, was Nachbuchungen begünstigt.
Diese Analyse ist deshalb keine Produktliste. Sie geht von der Pflichtenlage aus. Nach derzeitigem Stand soll ab 1. Januar 2027 zusätzlich die elektronische Führung bestimmter Entgeltunterlagen nach § 8 BVV greifen und damit auch bisher befreite Arbeitgeber treffen (Primärtext § 8 BVV prüfen, z. B. über lexware.de oder redonis.de).
Hinweis zur Quellenlage: Geltungsbeginn und genauer Wortlaut der § 8 BVV Anforderung sind vor Veröffentlichung an der Primärquelle zu prüfen. Angaben, die wir nicht belegen können, kennzeichnen wir klar als ungeprüft. Ob Gastronomie, Gebäudereinigung und Sicherheitsgewerbe in der Branchenliste des § 2a SchwarzArbeitBekG vollständig erfasst sind, ist ebenfalls am Gesetzestext zu bestätigen.
Ab 5 bis 100 Beschäftigten verteilen sich Arbeitszeiten auf mehrere Standorte, Aushilfen und Springer, dazu kommen Urlaub, Krankheit und kurzfristige Umbesetzungen. Ein Zettelkasten im Büro trägt das nicht mehr. Dass die Pflicht zur elektronischen Arbeitszeiterfassung schon seit 2022 besteht und offen vor allem die elektronische Form und der Stichtag 2027 sind, ist vielen Betrieben nicht bewusst.
Was § 17 MiLoG schon heute verlangt: Aufzeichnung je Kraft, nicht je Team
Die Pflichtenlage ist konkreter, als die Praxis vermutet. § 17 Abs. 1 MiLoG verlangt, Beginn, Ende und Dauer der täglichen Arbeitszeit aufzuzeichnen. Der Wortlaut nennt jede Arbeitnehmerin und jeden Arbeitnehmer. Eine Teamsumme, eine Wochenstundenzahl oder ein Sammelzettel für die ganze Schicht erfüllen die Pflicht nicht. Wer sechs Kräfte in Küche und Service einsetzt, braucht sechs zuordenbare Zeitkonten.
Betroffener Kreis. Die Pflicht trifft Arbeitgeber mit geringfügig Beschäftigten nach § 8 Abs. 1 SGB IV und Arbeitgeber in den Wirtschaftsbereichen des § 2a SchwarzArbeitBekG. Das Gaststätten- und Beherbergungsgewerbe ist dort ausdrücklich genannt. Ob Gebäudereinigung und Sicherheitsgewerbe ebenfalls in dieser Liste stehen, ist am Volltext zu prüfen. Bis dahin bleibt ihre Zuordnung eine offene Prüffrage, keine gesicherte Aussage.
Frist von sieben Tagen. Die Aufzeichnung muss spätestens bis zum Ablauf des siebten auf den Tag der Arbeitsleistung folgenden Kalendertags vorliegen. Nachbuchen am Monatsende ist damit praktisch ausgeschlossen. Wer Zeiten sammelt und erst zur Abrechnung erfasst, arbeitet gegen diese Frist.
Aufbewahrung und Ort. Die Unterlagen sind mindestens zwei Jahre ab der Aufzeichnung aufzubewahren, im Inland, in deutscher Sprache. Auf Verlangen der Prüfbehörde sind sie am Ort der Beschäftigung vorzulegen. Gerade bei wechselnden Einsatzorten entscheidet diese Vorgabe mit darüber, wie eine Zeiterfassung aufgebaut sein muss.
Ausnahme nach § 8a SGB IV. § 17 Abs. 1 Satz 3 MiLoG nimmt Beschäftigungsverhältnisse nach § 8a SGB IV aus. Ob und in welchem Umfang diese Ausnahme für Aushilfen oder kurzfristige Beschäftigungen greift, ist am Gesetzestext zu klären. Eine pauschale Ausnahme für Minijobber lässt sich daraus nicht ableiten.
Wer diese Pflichten heute sauber erfüllt, hat den größten Teil der Arbeit für die kommende Rechtslage bereits erledigt. Der Grundlagenartikel Zeiterfassung: Pflicht ab 2027 und was schon heute gilt ordnet beide Regelwerke nebeneinander ein.
§ 8 BVV ab 1. Januar 2027: Was die elektronische Führung der Entgeltunterlagen bedeutet
Kernaussage. Ab 1. Januar 2027 müssen Entgeltunterlagen elektronisch geführt werden (§ 8 BVV). Wortlaut, Geltungsbeginn und genauer Anwendungsbereich sind vor Veröffentlichung an der Primärquelle zu prüfen. Ungeprüfte Angaben kennzeichnet dieser Beitrag entsprechend. Bis zum 31. Dezember 2026 läuft eine Übergangsregelung, danach ist eine Befreiung nicht mehr vorgesehen. Auch diese Aussage ist an der Primärquelle zu verifizieren.
Was elektronisch praktisch heißt. Ein abgehefteter Stundenzettel oder ein nachträglich aus Excel erzeugtes PDF erfüllt den Anspruch nur, wenn die Datenerfassung selbst digital und nachvollziehbar erfolgt. Die Unterlagen müssen digital vorliegen, strukturiert und maschinell auswertbar sein. Entscheidend ist, dass der Zeitstempel beim Stempeln entsteht und nicht erst am Monatsende.
Zusammentreffen mit der MiLoG-Pflicht. Beide Anforderungen greifen ineinander. § 8 Abs. 2 BVV verweist unter anderem auf die Dokumentation von Beginn, Ende und Dauer der Arbeitszeit nach dem Mindestlohngesetz. Wer heute je Kraft digital und zeitnah stempelt, hat für 2027 den größeren Teil der Arbeit bereits erledigt. Belastbare Bußgeldhöhen oder Betroffenzahlen nennt dieser Beitrag nicht, solange dafür keine unabhängige Quelle vorliegt.
Praktische Konsequenz. Archivierung und Exportfähigkeit von Zeitnachweisen gehören in die Systemauswahl, nicht in eine Schublade neben dem Ordner. Wer die Daten später nicht prüffähig exportieren kann, hat das eigentliche Problem nur verschoben. Die zehn häufigsten Fragen zur Umstellung finden Sie hier gesammelt.
Aushilfen, Minijobber und kurzfristig Beschäftigte: die Gruppe, die am häufigsten aus der Aufzeichnung fällt
Die Aufzeichnungspflicht knüpft an Branche und Beschäftigungsart, nicht an die Stundenzahl. § 17 Abs. 1 MiLoG erfasst geringfügige Beschäftigungen nach § 8 Abs. 1 SGB IV, also Minijobs außerhalb von Privathaushalten (Handelskammer Hamburg), und damit auch kurzfristige Aushilfen und Saisonkräfte. Selbst wenige Einsätze im Monat begründen die Nachweispflicht, eine Stundengrenze kennt das Gesetz nicht. Auch die Form ist frei: Papier, Excel oder ein digitales System sind zulässig (IHK Osnabrück).
Die Lücke entsteht in der Praxis an anderer Stelle. Aushilfen stempeln nicht mit. Sie notieren ihre Stunden, melden sie per WhatsApp und werden erst zur Abrechnung im System erfasst. Diese Reihenfolge erzeugt Nachbuchungen, Rückfragen und Streitfälle, und sie kollidiert mit der Sieben-Tage-Frist. Genau hier zeigt sich, wer erfasst werden muss und wer gern vergessen wird.
Daraus folgt eine harte Anforderung an jede Lösung: Jede Kraft braucht einen eigenen, zuordenbaren Zugang zum Stempeln, kein Sammelkonto für die Aushilfsgruppe. Das muss auch für Saisonkräfte ohne E-Mail-Adresse funktionieren und für Kräfte mit geringen Deutschkenntnissen. PIN-Login und eine Oberfläche, die ohne lange Erklärungen auskommt, sind unter diesen Bedingungen keine Extras, sondern Voraussetzung.
In Gebäudereinigung und Sicherheitsgewerbe kommt ein zweiter Punkt hinzu. § 17 MiLoG verlangt nur Beginn, Ende und Dauer. Die Zuordnung zu Objekt oder Auftrag ist keine gesetzliche Pflicht, liefert bei einer Prüfung aber den Bezug zwischen aufgezeichneter Stunde und erbrachter Leistung. Fehlt er, bleibt jede Position erklärungsbedürftig.
Offen bleibt, ob und wie die elektronische Führung der Entgeltunterlagen nach § 8 BVV ab 1. Januar 2027 Sonderregeln für Minijobber und kurzfristig Beschäftigte formuliert. Diese Frage ist vor Veröffentlichung an der Primärquelle zu klären und anschließend konkret zu beschreiben.
Warum Stundenzettel, Excel und WhatsApp an diesen Pflichten scheitern
Stundenzettel, Excel und WhatsApp erfüllen die Pflichten aus § 17 MiLoG nur scheinbar. Sie verlagern Arbeit in die Nachbearbeitung und lassen Zweifel an der Richtigkeit der Aufzeichnung.
Sieben-Tage-Frist: § 17 Abs. 1 MiLoG verlangt die Aufzeichnung bis zum Ablauf des siebten Kalendertags nach der Arbeitsleistung (GSSR). Wöchentliches Sammeln und Nachbuchen ist formal möglich, erzeugt aber Rückfragen, Nachbearbeitungsaufwand und Zweifel an der Richtigkeit. Wer am Sonntagabend eine Woche auswertet, rekonstruiert statt zu dokumentieren.
Nachträglich ausgefüllte Zettel: Sie tragen keinen Zeitstempel aus dem Moment der Arbeitsleistung. Auch sauber geführt bleibt ihre Beweiskraft im Prüfungs- oder Streitfall gering, weil der Nachweis fehlt, wann welche Zeit entstanden ist.
WhatsApp ist kein Dokument: Chats haben keinen Bezug zur Entgeltabrechnung und sind keine prüffähige Unterlage für Zollkontrolle oder Steuerberater.
Excel-Summen: Sie erzeugen Übertragungsfehler, kennen keine Bestätigung durch die Kraft, verbinden Plan, Ist, Urlaub und Monatsabschluss nicht und lassen nicht erkennen, wer wann geändert hat. Eine geänderte Zelle sieht aus wie eine ursprüngliche Zahl.
Der eigentliche Kostenfaktor: Inhaber oder Betriebsleitung werden zur Datenerfassungsstelle. Sie sammeln, übertragen, korrigieren und beantworten Rückfragen, für Aufgaben, die ein System in Minuten erledigt. Das kennst du aus deinem Betrieb: Diese Verlagerung ist der messbare Verlust, nicht der Zettel.
Kriterium 1: Stempeln muss auch ohne Netz funktionieren
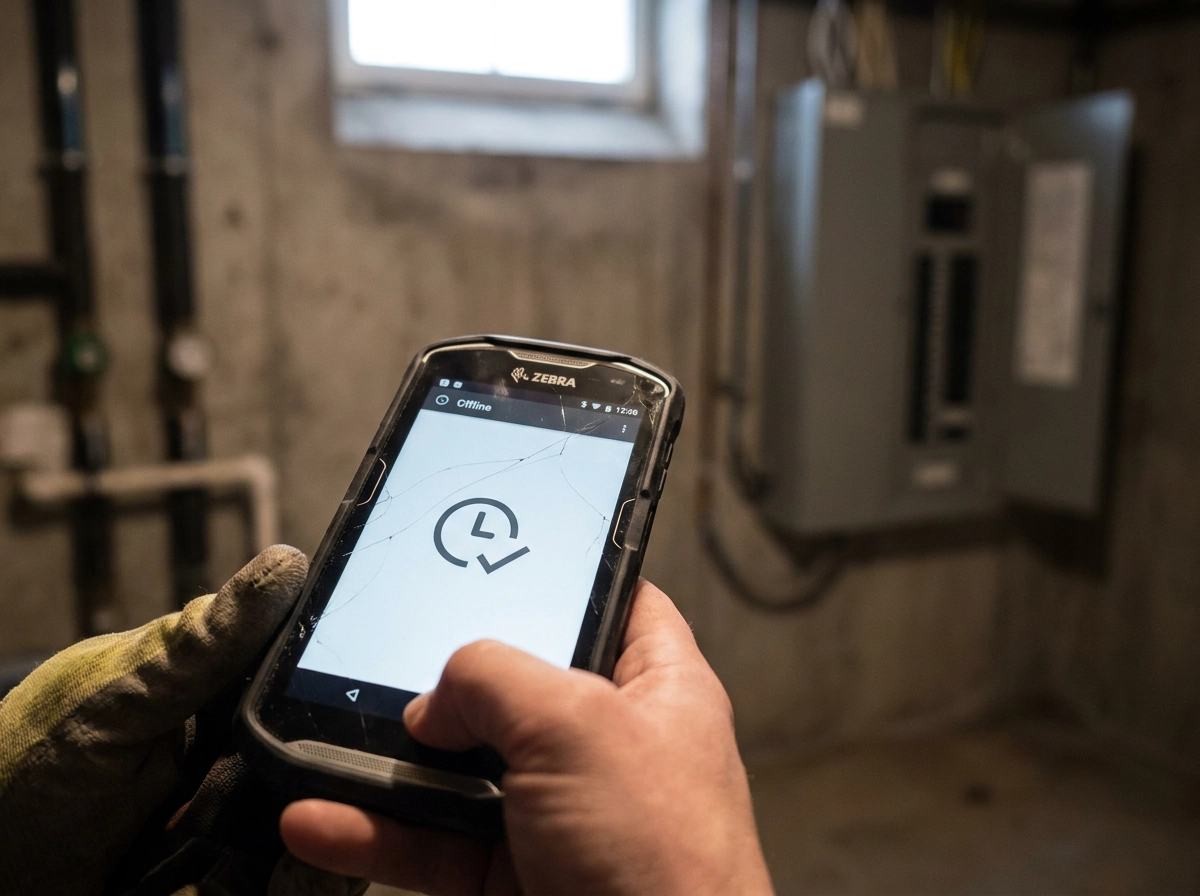
Die entscheidende Praxisfrage beim ersten Auswahlkriterium lautet: Funktioniert das Stempeln auch ohne Netz?
Keller, Tiefgaragen, Reinigungsobjekte und Sicherheitsstandorte haben regelmäßig keine stabile Verbindung. Fällt das System dort aus, entstehen genau die Nachbuchungen, die es verhindern soll. Die Anforderung lautet daher: Eine Stempeluhr am Tablet speichert jeden Vorgang lokal und synchronisiert, sobald die Verbindung zurückkehrt. Zeitstempel und Kategorie müssen beim Stempeln sichtbar sein. Worauf es bei einer iPad-Stempeluhr wirklich ankommt, zeigt sich genau in diesen Momenten, nicht im Funktionsumfang auf der Produktseite.
Prüffragen an Anbieter: Was passiert bei acht Stunden ohne Netz? Wird die Zeit des Stempelvorgangs protokolliert oder die des Uploads? Wie löst das System Konflikte zwischen Gerät und Server auf? Existiert ein Export, der die Erfassungszeit je Buchung ausweist?
Bleibt die Verbindung acht Stunden weg, muss die Schicht dennoch vollständig und in der richtigen Reihenfolge vorliegen. Ein System, das Buchungen erst beim Upload mit Serverzeit versieht, verliert den Nachweis der Arbeitsleistung. Gute Lösungen setzen die Gerätezeit im Moment des Stempelns, markieren Offline-Vorgänge und führen sie nach der Synchronisation unverändert weiter.
Ein zweiter Zugang über das eigene Handy ergänzt die feste Stempeluhr. Außenstandorte, Rufbereitschaft, Teilzeit- und Springerkräfte können erfassen, ohne ein Terminal aufzusuchen. Entscheidend bleibt, dass der Zeitstempel beim Stempeln entsteht. Nur dann ist die Aufzeichnung zeitnah, was die Sieben-Tage-Frist aus § 17 MiLoG praktisch einhält.
Kriterium 2: Der Stundennachweis muss von der Kraft bestätigt werden können
Nachdem der Zeitstempel beim Stempeln entsteht (Kriterium 1), entscheidet der nächste Schritt, ob diese Zeit auch anerkannt ist: die Bestätigung durch die Kraft selbst.
Eine Bestätigung schließt die Belegkette. Sie dokumentiert, dass die aufgezeichnete Zeit von der Kraft zur Kenntnis genommen wurde. Bei einer Prüfung durch die Finanzkontrolle Schwarzarbeit oder in einem Streitfall sinkt der Aufwand erheblich, weil nicht mehr rekonstruiert werden muss, wer wann welche Stunde gesehen hat.
Sinnvoll ist eine digitale Bestätigung je Schicht oder je Monat, mit Zeitstempel, ohne Ausdruck und ohne Nachschreiben auf Papier. Wer nachträglich einen Zettel abzeichnet, erzeugt genau die Lücke, die der digitale Nachweis schließen soll. Praktisch reicht ein einfacher Vorgang: ein Klick, eine PIN oder ein Namenszug am Tablet. Entscheidend ist, dass die Bestätigung der Kraft zuordenbar ist und nicht von der Betriebsleitung nachgeholt wird.
Das muss im Betrieb funktionieren: per App auf dem eigenen Handy oder am Stempeltablet, auch für Kräfte ohne E-Mail-Adresse und mit geringen Deutschkenntnissen. Sonst bestätigt am Ende die Betriebsleitung für alle, und der Nachweis verliert seinen Wert.
Ob das Gesetz eine solche Bestätigung zwingend verlangt, ist nicht belegt. § 17 MiLoG verlangt die Aufzeichnung, nennt aber keine Gegenzeichnung. Ein System sollte die Bestätigung trotzdem abbilden, weil sie den Nachweis unabhängig von der Rechtslage stärkt. Wer vor Kunden, Prüfern oder dem Steuerberater argumentiert, sollte diese Einordnung offenlegen, statt eine Pflicht zu behaupten, die sich aus dem Gesetzeswortlaut nicht ergibt.
Der eigentliche Gewinn liegt im Alltag: Diskussionen über Stunden entfallen, wenn die Grundlage gemeinsam und nachvollziehbar ist. Stunden, die schon gegengeprüft sind, gehen sauberer in die Abrechnung. Das wirkt stärker auf die Betriebskultur als jede Kontrolle.
Kriterium 3: Dienstplanung und Zeiterfassung müssen aus einem System kommen
Der bestätigte Stundennachweis ist nur so belastbar wie der Plan, aus dem er entsteht. Plan und Ist in einer Datenbank lösen den häufigsten Fehleranteil an der Wurzel: Abweichungen erscheinen automatisch, statt manuell abgeglichen werden zu müssen.
Was ein System leisten muss
Schichtvorlagen je Standort oder Objekt halten wiederkehrende Abläufe fest, ohne den Plan jede Woche neu zu bauen. Ein Aushilfenpool macht Saisonkräfte und Springer ohne festen Dienstplan verfügbar. Kurzfristige Änderungen müssen sich in Sekunden eintragen lassen und für die betroffene Kraft sichtbar sein. Warnungen bei Überschreitung von Arbeitszeit oder Pausenregeln greifen, bevor der Verstoß entsteht, nicht erst im Monatsabschluss. Welche Fragen Sie dabei konkret stellen sollten, finden Sie in unseren wichtigsten Fragen zur Dienstplan-App in der Gastronomie.
Plan, Abwesenheit und Nachweis zusammenführen
Urlaub, Krankmeldung und Ausfall dürfen den Plan nicht nur stören, sie müssen ihn ändern und im Stundennachweis erscheinen. Sonst klafft zwischen genehmigter Abwesenheit und geleisteter Zeit eine Lücke, die bei einer Prüfung auffällt. Entscheidet ein System aus Planabweichungen automatisch Hinweise für die Entgeltabrechnung, ist der Abschluss eine Kontrolle; muss die Leitung Abweichungen selbst zusammensuchen, wird er zur Recherche.
Der Plan ist nicht der Nachweis
Diese Grenze muss technisch klar sein. Der Dienstplan sagt, wer arbeiten soll. Aufgezeichnet wird die tatsächlich geleistete Zeit, und nur sie ist die prüfungsrelevante Grundlage nach § 17 MiLoG. Ein System, das beide Ebenen trennt und trotzdem verbindet, erfüllt dieses Kriterium.
Kriterium 4: Saubere Übergabe an den Steuerberater und Monatsabschluss
Stimmt die Ist-Zeit, schließt sich die Kette erst mit dem Monatsexport.
Was übergeben wird
Übergeben wird keine Rohdatensammlung, sondern eine prüffähige Datei: Zeiten, Zuschläge, Auslagen, Bruttobezüge und Sonderfälle, aufbereitet pro Kraft und pro Abrechnungsmonat. Fehlt eine dieser Positionen, entsteht bei jeder Abrechnung Rückfragenaufwand.
Format zuerst klären
Welches Format der Steuerberater tatsächlich verarbeitet, etwa DATEV, und welche Felder zwingend enthalten sein müssen, klärt man mit dem Steuerberater, nicht mit dem Anbieter. Dessen Standardexport ist ein Ausgangspunkt, keine Zusage. Diese Abstimmung gehört vor die Entscheidung, nicht danach.
Prüffragen an eine Lösung
Lässt sich der Monat ohne manuelles Nacherfassen exportieren?
Enthält der Export den Bestätigungsstatus je Kraft?
Bleiben Standort- und Auftragsbezug erhalten?
Ergibt derselbe Monat bei erneutem Export identische Werte?
Aufbewahrung
Nachweise müssen in Deutschland, in deutscher Sprache, mindestens zwei Jahre ab Aufzeichnung vorliegen und auf Verlangen der Prüfbehörde verfügbar sein. Für steuerliche Zwecke gelten längere Fristen nach § 147 AO: Bücher und Buchungsbelege sind zehn Jahre aufzubewahren, empfangene und gesendete Geschäftsbriefe sechs Jahre. Die Archivierung ist deshalb am längeren Zeitraum auszurichten.
Der messbare Nutzen
Ein Monatsabschluss, der in Stunden statt in Tagen entsteht, ist der deutlichste Effekt des Umstiegs. Beziffern lässt er sich betriebsindividuell: Zeitaufwand und Fehlerquote des heutigen Verfahrens bilden den Vergleichswert. Diese Zahl sollte man vor der Anbieterentscheidung erheben.
Wie die Daten während der Aufbewahrung geschützt und zugänglich bleiben, behandelt das nächste Kriterium.
Kriterium 5: Datenschutz, Aufbewahrung und Zugriff am Arbeitsplatz
Wer Zeiten digital führt, muss drei Fragen beantworten: Wofür dürfen die Daten verwendet werden, wie lange bleiben sie, und wer darf sie einsehen?
DSGVO-Rahmen. Zeiterfassung ist personenbezogen und damit zweckgebunden: Sie dient der Entgeltabrechnung und den Nachweispflichten, nicht der verdeckten Leistungskontrolle. Definierte Aufbewahrungsfristen, ein Auftragsverarbeitungsvertrag mit dem Anbieter und ein klar benannter Serverstandort gehören zu den Mindestanforderungen. Fehlt einer dieser Punkte, ist das System datenschutzrechtlich nicht sauber aufgestellt.
Zwei Fristen trennen. Die Aufbewahrung der Arbeitszeitnachweise dauert mindestens zwei Jahre ab Aufzeichnung (§ 17 MiLoG). Davon unabhängig endet mit dem Arbeitsverhältnis der Grund für die Verarbeitung, und die personenbezogenen Daten sind zu löschen. Beide Fristen laufen in unterschiedliche Richtungen und müssen getrennt gesteuert werden. Wer sie gleich behandelt, löscht zu früh oder bewahrt zu lange auf. Die Bereithaltung erfolgt im Inland und in deutscher Sprache (§ 17 Abs. 2 MiLoG).
Verfügbarkeit am Einsatzort. Auf Verlangen der Prüfbehörde sind die Unterlagen am Arbeitsplatz vorzulegen. In Gebäudereinigung und Sicherheit mit Außenobjekten bedeutet das: Die Nachweise müssen auch dort abrufbar sein, nicht nur im Büro.
Zugriffsrechte und Protokollierung. Zu klären ist, wer welche Zeit einsehen, korrigieren oder bestätigen darf. Jede Änderung sollte mit Nutzer, Zeitstempel und Grund protokolliert werden. Das ist eine Praxisempfehlung, keine gesetzliche Vorgabe, schützt aber im Streitfall.
Prüffragen. Vollständiger Datenexport, Datenhoheit bei Kündigung des Vertrags, verschlüsselte Backups. Wer diese drei Fragen nicht beantworten kann, ist kein Kandidat.
In fünf Schritten zur passenden Lösung für Ihren Betrieb
Die Kriterien 1 bis 5 sind Ihr Prüfmaßstab. Der Weg von der Pflichtenlage zur Entscheidung läuft in fünf Schritten.
Schritt 1: Pflichtenliste erstellen
Notieren Sie je Branche, was § 17 MiLoG heute und § 8 BVV ab 2027 verlangen, jeweils mit Quellenangabe. Streichen Sie, was Sie nicht am Gesetzes- oder Verordnungstext belegen können. Branchenliste nach § 2a SchwarzArbeitBekG und Wortlaut der BVV gehören vorab geprüft, sonst argumentieren Sie im Ernstfall ohne Grundlage.
Schritt 2: Ist-Zustand aufnehmen
Wer stempelt wie? Wie viel Zeit vergeht zwischen Arbeitsleistung und Erfassung? Wie lange dauert der Monatsabschluss, und wo entstehen Rückfragen mit dem Steuerberater? Diese Werte sind Ihre Vergleichsbasis, gemessen statt geschätzt.
Schritt 3: Prüffragen stellen
Senden Sie die Kriterien 1 bis 5 als Fragenkatalog an zwei bis drei Anbieter: Offline-Stempeln, Bestätigung, Plan und Ist, Übergabe, Datenschutz. Vergleichen Sie die Antworten schriftlich, nicht aus dem Gedächtnis. Wer eine Frage nicht beantwortet, ist kein Kandidat.
Schritt 4: Vier Wochen testen
Testen Sie mit einer Abteilung oder einem Standort, inklusive Offline-Stempeln, Mitarbeiterbestätigung und einem echten Export für die Abrechnung. Beispiel aus der Praxis (Anbieterangabe): Crew OS bietet Stempeluhr am iPad und am Handy auch ohne Netz, Stundennachweis mit Bestätigung, Monatsabschluss und Übergabe an den Steuerberater. Preis, Leistungsumfang und Testbedingungen sind vor Vertragsschluss direkt beim Anbieter zu prüfen.
Schritt 5: Rollout und Regeln festhalten
Informieren Sie das Team, legen Sie Verantwortlichkeiten und Aufbewahrungsfristen fest. Prüfen Sie nach drei Monaten, ob der Abschluss wirklich schneller wird.
Fazit: Fünf Kriterien, an denen Sie jede Lösung messen können
Messen Sie jede Lösung an den Pflichten, nicht am Funktionsumfang. Maßstab sind zwei Anforderungen: die Aufzeichnung je Kraft und zeitnah nach § 17 MiLoG sowie die nach derzeitigem Stand ab 2027 geforderte elektronische Führung der Entgeltunterlagen nach § 8 BVV. Wer diese Grundlage verfehlt, gleicht sie mit keiner Zusatzfunktion aus.
Bestehen muss ein Anbieter fünf Kriterien:
Stempeln funktioniert auch ohne Netz, mit Zeitstempel im Moment der Leistung.
Der Stundennachweis lässt sich von der Kraft bestätigen.
Dienstplanung und Zeiterfassung kommen aus einer Quelle.
Der Export für den Steuerberater ist prüffähig und reproduzierbar.
Aufbewahrung, Zugriff und Löschung sind sauber geregelt.
Rechnen Sie den Monatsabschluss in Stunden nach, vorher und nachher. Nur diese Differenz zeigt den tatsächlichen Nutzen.
Klären Sie zuletzt die Primärquellen. Wortlaut, Geltungsbeginn und Branchenliste zu § 8 BVV und § 2a SchwarzArbeitBekG müssen belegt sein, bevor Sie mit Kunden oder Prüfern argumentieren. Nur belastbare Aussagen tragen im Ernstfall. Fünf Kriterien, vier Wochen, eine belastbare Quelle: mehr braucht die Entscheidung nicht.
Dieser Beitrag ist eine allgemeine Information und keine Rechts- oder Steuerberatung.